
フロントガラスとAI技術の融合技術紹介

米国と欧州の自動車フロントガラス技術現況2025:自動運転とAIを中心とした深層分析報告書
レポートの概要 (Executive Summary)
2025年現在、自動車のフロントガラスは単純な安全部品を超え、自動運転、AI、そしてユーザーエクスペリエンスを革新する核心技術プラットフォームとして進化しています。米国と欧州市場はこのような変化の先頭に立っており、特に拡張現実(AR)ベースのホログラフィックディスプレイ、インテリジェントスマートグラス、そして高度化されたセンサー統合技術が注目されています。本レポートは、両市場の技術的現状、市場のダイナミクス、そして規制環境を詳細に分析し、将来のモビリティ時代のフロントガラス技術が進むべき方向についての戦略的洞察を提供します。.
Part I: 技術的進化と多機能フロントガラス (Technological Evolution and the Multifunctional Windshield)
1.1.ドライバー体験を再定義するフロントガラスディスプレイ (Redefining Driver Experience with Windshield Displays)
シンプルHUDからAR-HUDへの進化
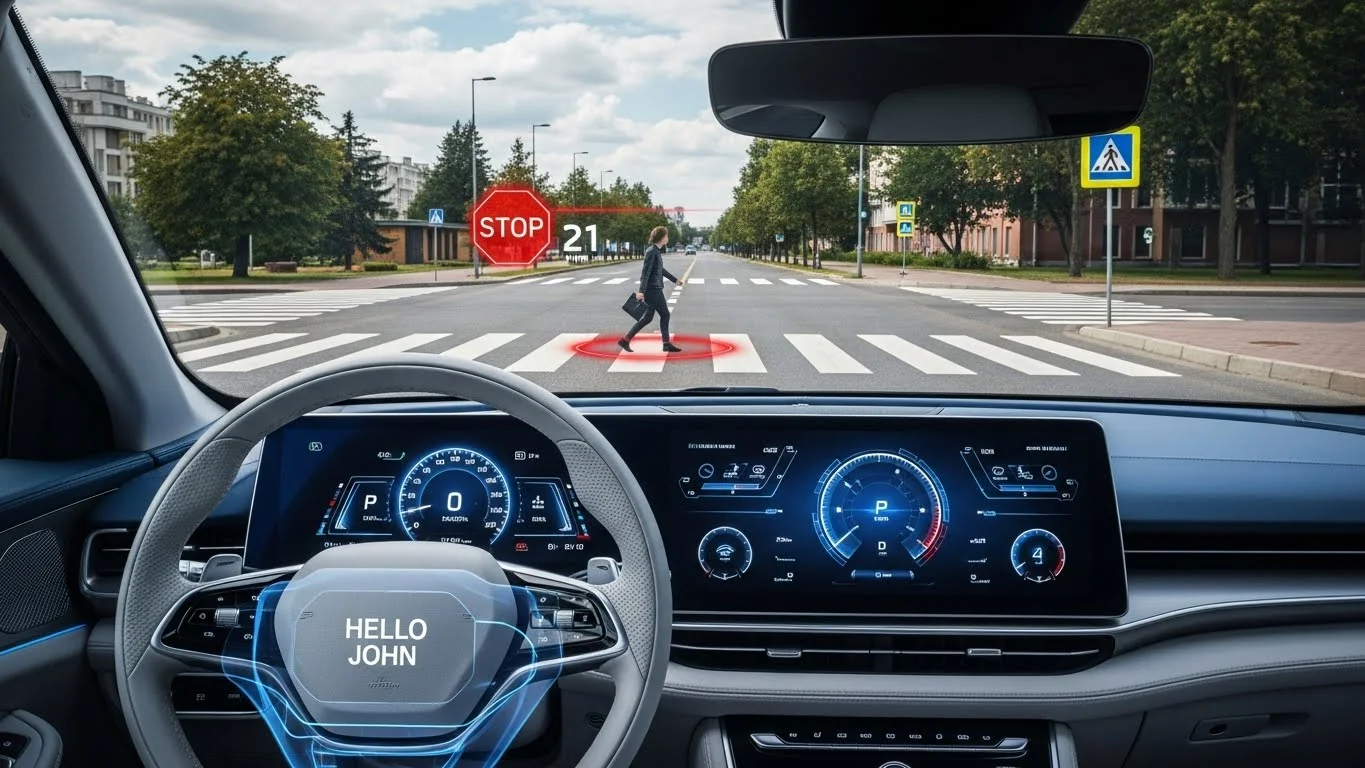
過去のヘッドアップディスプレイ(HUD)は、主に車速やナビゲーションパスなど、比較的シンプルで静的な走行情報をフロントガラスに投影するという限定的な役割を担っていました。 しかし、2025年現在、この技術は拡張現実(AR)を組み合わせたAR-HUDへと急速に高度化しています。この新しい技術は、単純な情報投影を超え、実際の道路上にナビゲーション経路をグラフィカルに重ね合わせたり、危険警告、歩行者識別などの情報をリアルタイムで表示することで、ドライバーが前方から目を離すことなく、すべての状況を直感的に認識できるようにします。.1
AR-HUDは、ドライバーの視界と実際の情報が一致する環境を作り、運転の安全性を飛躍的に向上させることに重点を置いています。従来の計器盤や中央ディスプレイを交互に見る過程で発生する視線分散を最小限に抑え、ドライバーが前方を見るだけで必要なすべての情報を一目で把握できるようにすることがこの技術の重要な目標です。.1 このような技術的進歩により、HUDは高級車から中低価格帯の車の重要な安全およびナビゲーション機能に移行しており、2025年には世界中で1,700万台以上の車にHUDシステムが搭載されると予想されています。.2
ホログラフィックディスプレイ:CES2025の主要トレンド
2025年に米国ラスベガスで開催された世界最大の新技術展示会「CES 2025」は、自動車フロントガラス技術の未来を垣間見ることができる重要な舞台でした。 特に現代モービスが披露した「ホログラフィックフロントガラス透明ディスプレイ」技術は、このような技術進化の頂点を示しました。.3 この技術は、従来の小さな領域に情報を投影する方式を超え、車両のフロントガラス全体を1つの超大型ディスプレイとして活用します。これにより、ドライバーは道路状況や気象情報、ナビゲーション、そして車両速度など、すべての走行情報をガラス窓から直接確認することができます。.5
この技術は、単純な画像だけでなく、高品質の動画まで実現することができ、運転席から助手席まで広いスペースに様々なインフォテインメントコンテンツを鮮明に表示することができます。.4 これは、従来のインストルメントパネルやセンターディスプレイなどの物理的な表示装置を置き換えることで、車内デザインの根本的な変化を予感させます。自動運転モードでは、乗員に新しい形のエンターテイメントを提供する基盤となり、この技術の商用化は早ければ2027年に予定されています。.6
ディスプレイの機能的な統合とインテリアデザインのパラダイムチェンジ
ホログラフィックフロントガラスディスプレイのような先端技術の登場は、単なる機能的な進化を超え、車内のユーザーエクスペリエンス(UX)とインテリアデザインの哲学に根本的な変化をもたらしています。従来の車内は、インストルメントパネル、中央ディスプレイ、空調システムなど、運転に関連する様々な物理的な画面やボタンで埋め尽くされていましたが、フロントガラスがこれらすべての情報を提供する唯一の統合インターフェースとなることで、車内はよりミニマルで開放的な空間に生まれ変わります。.5
この変化は、完成車メーカーだけでなく、ダッシュボードやインフォテインメントシステム部品を製造するティア1サプライヤーのビジネスモデルにも大きな影響を及ぼします。物理的なハードウェアからソフトウェア中心のディスプレイソリューションへの移行が加速するにつれて、技術サプライチェーン全体で新たな競争と協力モデルが形成されています。フロントガラスがすべての情報を伝達する「ガラスインターフェース」になることで、乗員は運転モードと自動運転モードを行き来することで、まったく新しい形のモビリティを体験できるようになります。.
1.2.インテリジェントスマートグラスの台頭 (The Rise of Intelligent Smart Glass)
技術の多様化: SPD、PDLC、そしてエレクトロクロミック
2025年の自動車用ガラス市場は、単に透明度だけを提供する機能を超えて、様々なスマート技術を組み合わせて利便性と安全性を同時に確保しています。スマートガラスは、電気信号を利用して透明度と色調を調整する「切り替え可能なガラス(Switchable Glass)」とも呼ばれています。.8 主な技術としては、浮遊粒子装置(SPD, Suspended Particle Device)、高分子分散型液晶(PDLC, Polymer Dispersed Liquid Crystal)、そしてエレクトロクロミック(Electrochromic)があります。.9
SPD技術は、ガラス内部に微細な粒子を分散させた後、電気信号でこの粒子の配置を調整し、光と熱を遮断することに優れています。これにより、ドライバーが太陽光の量を調節してグレアを低減し、同時に太陽熱の流入を遮断して室内温度を制御するのに効果的です。.8 一方、PDLC技術は、電圧によって液晶分子の配列を変えることで、ガラスの状態を不透明(opaque)から透明(clear)に瞬時に切り替えることができ、即時のプライバシー保護機能に最適化されています。.9 エレクトロクロミック技術は、電気化学反応によりガラスの色を徐々に変化させる方式で透過率を調整し、3つの技術とも従来の熱線挿入方式の問題点である視界の妨害や光のにじみがなく、きれいな視界を提供するという利点があります。.11
未来車のエネルギー効率ソリューション
スマートガラス技術は、単純な便宜機能を超えて、未来車の核心であるエネルギー効率問題を解決する上で重要な役割を果たします。 特に電気自動車は、バッテリー消費が走行距離に直接影響するため、室内温度を維持するための冷暖房システムの電力消費を減らすことが非常に重要です。SPD技術のようなスマートガラスは、太陽熱の流入を効果的に遮断し、エアコンの使用量を減らすことで、バッテリー消費を大幅に削減することができます。.8
同様に、金属コーティングされた発熱ガラスは、ガラス自体が発熱する技術により、冬季の除霜・除湿機能を提供すると同時に、太陽熱エネルギーを遮断し、室内温度の上昇を抑制します。.11 このようなエネルギー管理機能は、電気自動車時代において、ガラス技術が単なる車両の付属品ではなく、走行性能を直接的に向上させる戦略的な部品としてその地位を高めている背景となっています。.
スマートグラスの戦略的価値の向上
スマートガラスは以前は高級車の付随的な機能として考えられていましたが、現在では電気自動車の重要な性能指標である「走行距離」を直接的に改善する戦略的な部品として価値が高まっています。なぜなら、車両の全体的な熱エネルギー管理を通じて冷暖房システムの負荷を軽減することは、バッテリー効率を向上させる最も効果的な方法の一つだからです。 このような変化は、自動車メーカーとガラスメーカー、そして技術プロバイダー間の協力をより緊密にし、そして 8, 技術開発競争を加速させる原動力となります。スマートグラスはもはや単なるオプションではなく、未来のモビリティの必須要素として位置づけられています。.
1.3.フロントガラスを通したセンサー統合:自動運転の目 (Sensor Integration through the Windshield: The Eyes of Autonomous Driving)
ADASカメラの標準化と必要な校正作業
高度な運転支援システム(ADAS)の普及に伴い、フロントガラスに取り付けられるカメラの普及率も急増しました。.14 このカメラは、車線維持支援(LKA)、前方衝突警告(FCW)、自動緊急ブレーキ(AEB)など、安全と直結する重要なADAS機能を実行する「自動運転の目」の役割を果たします。.16
このようなカメラシステムを正確に作動させるためには、フロントガラス交換時にカメラの視野角と位置を正確にリセットする「再校正(ADASキャリブレーション)」作業が必須です。アメリカやヨーロッパでは、この作業を安全のための必須手順として認識しており、これは正しく校正されていないカメラが誤った情報を提供し、大きな事故を引き起こす可能性があるためです。.14 再校正は静的な方法(特定のターゲットを使用)または動的な方法(実際の走行を通じて)によって行われ、車両メーカーやモデルの複雑さによってコストが異なります。.17
LiDARとレーダーのガラス内統合
LiDAR(Light Detection and Ranging)およびレーダーセンサーは、自動運転技術の重要な構成要素です。以前は、車両の屋根の上に大きなセンサーを取り付ける方式が主に使用されていましたが、最近は小型化技術の発展により、フロントガラスの後ろ、ヘッドライトなど、車両の美観を損なわない位置に統合される傾向にあります。.19 AGCのような大手企業は、LiDARセンサーをフロントガラスや屋根に効率的かつ目立たないように統合するソリューションを提供し、技術的な課題を解決しています。.21
これらのセンサーは、カメラとレーダーの両方の利点を活用し、より速く、より正確な長距離物体検出を可能にします。.20 しかし、解決すべき課題も残っています。 高解像度と長距離検出のためのレーザー波長の開発、そしてガラスがセンサーの性能に与える影響を最小限に抑えるための技術的改善が必要です。.22 それにもかかわらず、LiDARのガラス内統合は、車両のデザインと自動運転性能を同時に満足させる重要な技術的進歩として評価されています。.21
ガラス交換市場の高度化と新しいビジネスモデル
ADASカメラの普及により、フロントガラス交換は単純な「修理」作業から「高度な技術サービス」に変わりました。.14 これはガラス交換市場に新たな収益モデルを生み出し、専門的な技術力と設備を備えたアフターマーケットサービス会社の重要性を浮き彫りにします。.24 以前はガラスを交換するだけでよかったのですが、今ではカメラのキャリブレーション、センサーのアライメントなど複雑な技術作業が伴い、サービスの専門性と価値が高まっています。.
このような変化は、ADAS技術の普及が、自動車部品メーカーだけでなく、整備・アフターマーケットサービス業界全体に新たなバリューチェーンを構築していることを示唆しています。専門的な設備と技術を備えた企業は、消費者に安全を保証すると同時に、従来の単純な部品交換とは異なる高付加価値サービスを提供できるようになります。.17
Part II: 市場および規制環境分析 (Market and Regulatory Landscape Analysis)
2.1.市場規模と成長動向 (Market Size and Growth Trends)
HUD市場の爆発的な成長
自動車用HUD市場は、2023年の8億8,800万ドルから2025年には9億9,700万ドルに成長し、2032年には20億ドルを超えると予測されています。この成長軌跡は、2024年から2032年までの年間平均成長率(CAGR)10.22%を反映しています。.2 この成長は、拡張現実(AR)テクノロジーの採用と、技術革新に対する消費者の需要の高まりによるものです。2025年には、世界中で1,700万台の車両にHUDシステムが搭載されると予想され、2021年の900万台未満から大幅に増加しています。.2
北米市場の規模と特徴
北米の自動車用ガラス市場は2025年に約62億6000万ドル規模に達すると予想され、2030年まで年平均7.17%の成長が見込まれています。.24 特に米国はプレミアム車の販売台数が多く、台数当たりの売上のポテンシャルが最も高い市場と評価されています。.2 市場で最も大きなシェアを占めるのは依然として合わせガラス(Laminated Glass)で、2024年基準で57.25%の割合を記録しました。 しかし、スマート/転換型ガラスは2030年まで年平均8.66%の最も速い成長率を記録すると予想され、注目されています。.24
プレミアム市場における技術の先導的役割と普及拡大
米国市場は、プレミアム車両のHUD技術採用率が43%に達するほど高い割合を占めています。.2 これは、新技術が最初にプレミアム・セグメントで採用され、その後徐々にミドル・エコノミー・セグメントに広がっていく典型的な市場パターンを示しています。このような普及は、コスト最適化された技術開発と消費者の技術受容性の向上によって推進されています。.2 したがって、プレミアム市場は、新技術の初期市場参入と技術検証のための重要な機会を提供し、新技術を開発する企業にとって重要な戦略的ポジションとなります。.
2.2.地域別の主要企業と戦略的ポジショニング (Key Regional Players and Strategic Positioning)
北米およびヨーロッパの主要メーカー
自動車用ガラス市場は、少数のグローバル企業が技術開発を主導しています。伝統的なガラス製造大国である米国とヨーロッパには、Guardian Glass LLC(米国)、Corning Incorporated(米国)、Webasto Group(ドイツ)、Schott AG(ドイツ)、Saint-Gobain(フランス)などの企業が名を連ねています。.5 これらはそれぞれのコア技術をもとに市場をリードしています。.
- コーニング(Corning): コーニングは、独自のフュージョンプロセス(Fusion Process)で生産されるゴリラガラス(Gorilla Glass)を自動車外装及び内装に適用し、軽量化及び耐久性の強化に注力しています。.28
- サンゴバン(Saint-Gobain): Saint-Gobain Sekurit(サンゴバン セキュリット)は、軽量化ガラスソリューションを通じて、車両全体の重量を最大6kgまで減らすことができる技術を開発し、エネルギー効率を高めることに貢献しています。 また、赤外線反射コーティング技術により、車両の熱管理を改善しています。.13
- AGC(旭硝子): AGCはラミネートガラスと強化ガラス市場で高いシェアを誇り、安全性、デザイン、利便性、環境にやさしい性能を追求しています。.29 特にLiDARセンサーをフロントガラスやルーフに統合するWideye™ソリューションを発表し、自動運転時代に積極的に対応しています。.21
- ガーディアングラス(Guardian Glass): ガーディアンガラスは、スマートガラス技術により、グレア低減、温度制御、エネルギー効率など様々な利点を提供し、車両の安全性と持続可能性を同時に向上させることに貢献しています。.12
戦略的パートナーシップの重要性
自動車のフロントガラス技術が複雑化するにつれて、単一の企業がすべての技術を独自に開発することは難しくなっています。そのため、技術サプライヤーと完成車・部品メーカー間の緊密な戦略的パートナーシップが、先端技術の商用化を加速させる重要な原動力となっています。現代モービスとドイツの光学メーカーであるザイス(ZEISS)がホログラフィックHUD技術を共同開発する契約を結んだのが代表的な事例です。.6 このような協力モデルは、複雑なディスプレイと光学技術の専門知識と車両統合能力を組み合わせることで相乗効果を最大化し、将来の市場をリードする標準となります。.
主な市場プレーヤーと戦略的ポジショニング
| 企業名 | 本社所在地 | 主な技術 | 戦略的フォーカス |
| AGC | 日本 | ラミネートおよび強化ガラス、LiDAR/FIR統合ガラス、5Gアンテナ内蔵ガラス、5Gアンテナ内蔵ガラス | センサーとコネクティビティ、自動運転時代への対応 |
| サンゴバン・セクリット | フランス | 軽量化ガラス・赤外線反射コーティング・音響性能強化ガラス | エネルギー効率、持続可能性、乗り心地を向上させます。 |
| コーニング | アメリカ | ゴリラガラス(Gorilla Glass) | 軽量化、耐久性強化、車内ディスプレイ |
| ガーディアングラス | アメリカ | スマートグラス、熱制御ガラス | エネルギー効率、安全性、先進的なデザイン |
| 現代モービス | 韓国 | ホログラフィックフロントガラスディスプレイ、ADASカメラ及びセンサー | ARディスプレイ、自動運転センサー統合ソリューション |
| ベバストグループ | ドイツ | スマートグラス、サンルーフシステム | 電動化されたプラットフォームの熱と音響の要件を満たす |
2.3. 規制環境と安全基準 (Regulatory Environment and Safety Standards)
厳格なサンティング規制
米国と欧州では、車両ドライバーの視界確保のため、フロントガラスの可視光線透過率(VLT)を厳しく規制しています。米国の場合、州(state)ごとに基準が異なりますが、ほとんどの州でフロントおよび前部座席のサイドガラスの光透過率が70%を超えなければなりません。.31 特にカリフォルニア州の場合、フロントガラスは上部4~5インチのみ着色が許可されており、これも非反射性の素材に限られています。.33 ヨーロッパもフロントガラス透過率を75%と規定しており、ドイツと英国は違反車両に対して運転禁止や現場フィルム除去などの強力な処罰を実施しています。.31 このような規制は、ドライバーや警察の視界を確保し、前方視界の妨げとなる要素を最小限に抑え、安全を図ることを目的としています。.32
安全基準とADASキャリブレーションの法的重要性
欧州経済委員会(UN/ECE)のECE R43規則は、自動車用安全ガラス材料の承認と車両への取り付けに関する統一された原則を規定しています。.34 この規制では、すべてのガラス材料は、破損時の人身傷害のリスクを最小限に抑え、通常の交通や環境条件に十分に耐える必要があることを規定しています。.34
また、ADASシステムが統合された車両の場合、フロントガラス交換後のADASキャリブレーション作業は安全のために必須です。.14 キャリブレーションが適切に行われないと、ADASカメラが誤った情報を認識し、システムの誤動作や大きな事故を引き起こす可能性があるためです。 これはドライバーの安全だけでなく、他人の命にも直結する問題であり、アメリカやヨーロッパでは専門的なサービスが重視されています。.14
規制は技術発展の促進剤であり、制約要因でもあります。
厳格な着色規制は、高度なスマートガラス技術の開発にとって重要な課題ですが、同時に、この規制は、法的基準を満たしながら機能性を実現する新しい技術革新を促進する原動力にもなっています。 例えば、ドライバーの視界を遮ることなく太陽熱遮断機能を提供する金属コーティングされた加熱ガラスや、透過率を動的に調整するスマートガラス技術などです。.8
しかし、規制の欠如は潜在的な安全問題を引き起こす可能性があります。テキサス州が2025年以降、非商用車に対する安全検査義務を免除する場合 36は、ADASのキャリブレーションの重要性にもかかわらず、法的義務がない地域では、ドライバーの認識不足による安全上の問題が発生する可能性があります。これは、規制の枠組みが技術の発展のスピードに合わせて柔軟に更新される必要があることを示しています。.
Part III:Strategic Implications and Future Outlook (Strategic Implications and Future Outlook)
3.1.重要な課題と機会
自動車フロントガラス技術の進化には、いくつかの課題があります。まず、高度なディスプレイやセンサーを組み込んだガラスの複雑化により、生産コストが上昇し、最終的な車両価格に影響を及ぼします。.12 第二に、極端な気候条件でも性能を維持する耐久性の確保が重要です。第三に、新しいシステムを既存の車両の電子システムとシームレスに統合する技術的な課題が残されています。.12
しかし、これらの課題は同時に大きな市場機会を意味します。自動運転レベルが高まるにつれて、フロントガラスベースのセンサーソリューションの需要は継続的に増加するでしょう。 特にスマートガラス技術は、電気自動車のエネルギー効率を改善することで、新たな市場を創出する重要な原動力となっています。フロントガラス交換市場も単純な部品交換から高付加価値技術サービスへと転換し、新たな収益モデルを生み出しています。.24
3.2.今後の見通し(2025-2030年)
2025年は自動車フロントガラス技術のパラダイムが転換する重要な変曲点となります。 従来の機能的軽量化と安全性の確保を超え、フロントガラスは情報、制御、そしてエンターテイメントを提供する「インタラクティブプラットフォーム」として完全に位置づけられるでしょう。.
自動運転技術が高度化するにつれて、フロントガラスは車外からのデータを収集する重要なセンサーのハブであると同時に、乗員に新たな体験を提供する室内ディスプレイとして機能するようになります。技術的な課題と規制上の制約にもかかわらず、自動車産業の電動化とソフトウェア駆動型車両(SDV)への移行は、このようなイノベーションを加速させるでしょう。 フロントガラス技術は、単に車両の一部ではなく、将来のモビリティの価値を決定する重要な要素となるでしょう。.
3.3.戦略的勧告
- テクノロジー企業: 完成車メーカーや他の分野の技術専門企業との緊密な協力により、技術の商業化を加速させる必要があります。 特に、複雑なシステム統合に必要な専門的能力を外部パートナーシップを通じて補完することが重要です。.
- アフターサービス: ADASキャリブレーションのような新しい技術サービス能力を強化し、これにより単純なガラス交換市場を高付加価値技術サービス市場に転換する必要があります。 専門人材の育成と装備の確保が不可欠です。.
- 規制当局: 技術の発展のスピードに合わせて、安全性と機能性を同時に考慮した柔軟な規制の枠組みを構築する必要があります。ADASキャリブレーションのような必須の安全手順に関する認識向上キャンペーンを強化し、消費者の安全意識を高める努力も必要です。.
ソーシャルアカウントでシェアする